Domain aupair-programme.de kaufen?
Wir ziehen mit dem Projekt
aupair-programme.de um.
Sind Sie am Kauf der Domain
aupair-programme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aupair-programme.de kaufen?
Welche Faktoren sollte man berücksichtigen, um das Kreditrisiko einer Investition zu bewerten? Wie kann man das Kreditrisiko effektiv mindern?
Man sollte die Bonität des Kreditnehmers, die Laufzeit des Kredits und die Art der Sicherheiten berücksichtigen. Um das Kreditrisiko zu mindern, kann man eine strengere Kreditprüfung durchführen, Sicherheiten verlangen und das Risiko durch Diversifikation reduzieren. Zudem kann man auch auf Kreditversicherungen zurückgreifen. **
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **


Ähnliche Suchbegriffe für Kreditrisiko
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
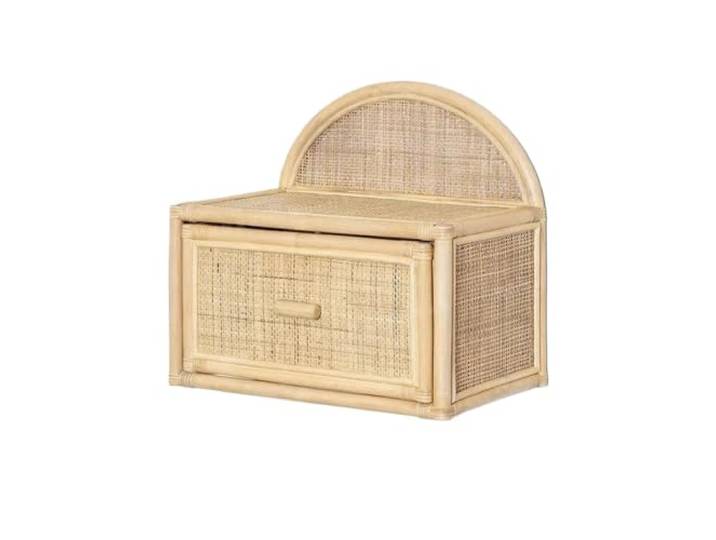
Rattan-Nachttisch mit Hängeschublade Nutzung als GastfamilieRattan-Nachttisch mit Hängeschublade Nutzung als Gastfamilie. Verfügt über ein Rattan-Panel-Design, das Ihrer Wohnumgebung eine weiche visuelle Struktur verleiht Verfügt über eine hängende Schubladenstruktur, um den vertikalen Raum for die Anordnung der Gegenstände optimal zu nutzen Funktioniert als Nachttischschrank oder seitliches Aufbewahrungselement, um unterschiedlichen Anforderungen an die Platzierung im Innenbereich gerecht zu werden Bietet unterteilte Aufbewahrungszonen, um persönliche Gegenstände zu sortieren und die Tischoberfläche aufgeräumt zu halten Verfügt über kompakte Schrankabmessungen, um begrenzte Bodenfläche for verschiedene Raumaufteilungen zu beanspruchen Farbe:One Color391,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betreuung – Erziehung – Bildung, Fachbücher von Mirjam StaubDie Diskussion um die Betreuung von Schulkindern wird oft ahistorisch geführt. Doch erste Horte zur Betreuung, Erziehung und Bildung von Kindern gab es in der Schweiz bereits in den 1880er-Jahren. Diese pädagogischen Einrichtungen hatten zunächst den Anspruch, Schule und Familie zu ergänzen, nahmen aber bald fürsorgerischen Charakter an. Wie sie sich durchzusetzen begannen und welchen Wandlungen sie unterworfen waren, beleuchtet der vorliegende Band. Winterthur, Zürich und St. Gallen waren die ersten Städte in der Deutschschweiz, wo Horte für Schulkinder eingerichtet wurden. Entstanden als private Einrichtungen, gingen die Horte Mitte des 20. Jahrhunderts an die örtlichen Schulgemeinden über. In den Horten sollten vermeintlich gefährdete Kinder in der Zeit zwischen dem Unterrichtsende und dem Arbeitsschluss der Eltern beaufsichtigt und erzogen werden. Das damit verbundene pädagogische Handeln, die Ausbildung der Kinderhortleiterinnen und -leiter und die Zusammenarbeit der verschiedenen Akteure mussten erst erarbeitet werden. Die Prozesse der Institutionalisierung verliefen in den Städten unterschiedlich. Die Untersuchung geht ihnen von der Zeit der Gründung bis zur Kommunalisierung der Horte nach und wirft einen neuen Blick auf aktuelle Diskussionen um Betreuungsangebote für Schulkinder.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Formulierungshilfen Soziale Betreuung, Fachbücher von Stefanie HellmannDas Buch "Formulierungshilfen Soziale Betreuung" von Stefanie Hellmann bietet eine umfassende Unterstützung für Fachkräfte im Bereich der sozialen Betreuung. Es richtet sich an alle, die sich auf das neue Qualitätsprüfungsverfahren vorbereiten möchten. Mit 120 Seiten bietet es praxisnahe Formulierungshilfen, die es ermöglichen, die Qualität der Dokumentation zu verbessern und den Anforderungen der Prüfungen gerecht zu werden. Die klare Struktur und die verständliche Sprache machen es zu einem wertvollen Begleiter für die tägliche Arbeit. Die kartonierte Ausgabe ist robust und eignet sich ideal für den Einsatz in verschiedenen Bildungseinrichtungen oder in der Praxis. Dieses Buch ist ein unverzichtbares Werkzeug für alle, die in der sozialen Betreuung tätig sind und ihre Fachkompetenz erweitern möchten.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
"Was sind die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen?" "Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre Kreditnehmer zu schützen?"
Die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage, die Branche, in der es tätig ist, und die allgemeine Marktsituation. Finanzinstitute können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. Durch Diversifizierung ihres Kreditportfolios können Finanzinstitute auch das Risiko streuen und ihre Verluste minimieren. **
-
Inwieweit beeinflusst das Kreditrisiko die Entscheidungen von Banken und Kreditgebern bei der Kreditvergabe? Welche Maßnahmen können ergriffen werden, um das Kreditrisiko zu minimieren?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken und Kreditgebern, da sie sicherstellen müssen, dass sie ihr Geld zurückbekommen. Maßnahmen zur Minimierung des Kreditrisikos umfassen die Überprüfung der Kreditwürdigkeit der Kreditnehmer, die Festlegung angemessener Zinssätze und Sicherheiten sowie die Diversifizierung des Kreditportfolios. Es ist auch wichtig, regelmäßige Überwachung und Bewertung der Kreditnehmer durchzuführen, um potenzielle Risiken frühzeitig zu erkennen und zu managen. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage des Unternehmens und die Branche, in der es tätig ist. Eine schlechte Bonität, eine schwache wirtschaftliche Lage und eine volatile Branche erhöhen das Kreditrisiko eines Unternehmens. **
Wie können Unternehmen das Kreditrisiko minimieren, um Zahlungsausfälle zu vermeiden?
Unternehmen können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung ihrer Kunden durchführen. Zudem können sie kürzere Zahlungsfristen festlegen und regelmäßige Überwachung der Zahlungshistorie ihrer Kunden durchführen. Schließlich ist es wichtig, eine klare und transparente Kommunikation mit den Kunden zu pflegen, um mögliche Zahlungsschwierigkeiten frühzeitig zu erkennen und Lösungen zu finden. **
Was sind die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen, sind die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Kredits. Eine schlechte Bonität erhöht das Risiko eines Kreditausfalls, während ein hoher Kreditbetrag und eine lange Laufzeit das Risiko ebenfalls erhöhen können. Es ist wichtig, diese Faktoren sorgfältig zu analysieren und zu bewerten, um das Kreditrisiko angemessen zu managen. **
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
Kulturaustausch, Fachbücher von Hanspeter MartiDas Fachbuch "Kulturaustausch" von Hanspeter Marti bietet eine tiefgehende Analyse der kulturellen Beziehungen zwischen der Schweiz, Deutschland und dem Baltikum im Zeitraum vom 17. bis 19. Jahrhundert. Anhand ausgewählter Beispiele werden die Wechselwirkungen und Einflüsse dieser Regionen aufeinander beleuchtet. Das Buch enthält kommentierte Quelleneditionen und Quellenauszüge, die die behandelten Themen veranschaulichen. Es wird aufgezeigt, wie bereits im 17. Jahrhundert das Baltikum ein Interesse an der Buchproduktion der kulturellen Zentren Europas entwickelte, was durch Gerichtsakten und die Rezeption von Thomasius und Spener dokumentiert ist. Weitere Aufsätze thematisieren das Wirken von Herder in Riga, die Reise des Astronomen Bernoulli ins Baltikum sowie den botanischen Nachlass von Konrad Gessner in der Universitätsbibliothek Dorpat. Auch der Briefwechsel des estnischen Anatomen Karl Ernst von Baer mit zwei Schweizern wird behandelt, was die interkulturellen Verbindungen weiter verdeutlicht.75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rattan-Nachttisch mit Hängeschublade Nutzung als GastfamilieRattan-Nachttisch mit Hängeschublade Nutzung als Gastfamilie. Verfügt über ein Rattan-Panel-Design, das Ihrer Wohnumgebung eine weiche visuelle Struktur verleiht Verfügt über eine hängende Schubladenstruktur, um den vertikalen Raum for die Anordnung der Gegenstände optimal zu nutzen Funktioniert als Nachttischschrank oder seitliches Aufbewahrungselement, um unterschiedlichen Anforderungen an die Platzierung im Innenbereich gerecht zu werden Bietet unterteilte Aufbewahrungszonen, um persönliche Gegenstände zu sortieren und die Tischoberfläche aufgeräumt zu halten Verfügt über kompakte Schrankabmessungen, um begrenzte Bodenfläche for verschiedene Raumaufteilungen zu beanspruchen Farbe:One Color391,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren sollte man berücksichtigen, um das Kreditrisiko einer Investition zu bewerten? Wie kann man das Kreditrisiko effektiv mindern?
Man sollte die Bonität des Kreditnehmers, die Laufzeit des Kredits und die Art der Sicherheiten berücksichtigen. Um das Kreditrisiko zu mindern, kann man eine strengere Kreditprüfung durchführen, Sicherheiten verlangen und das Risiko durch Diversifikation reduzieren. Zudem kann man auch auf Kreditversicherungen zurückgreifen. **
-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
"Was sind die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen?" "Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre Kreditnehmer zu schützen?"
Die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage, die Branche, in der es tätig ist, und die allgemeine Marktsituation. Finanzinstitute können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. Durch Diversifizierung ihres Kreditportfolios können Finanzinstitute auch das Risiko streuen und ihre Verluste minimieren. **
Ähnliche Suchbegriffe für Kreditrisiko
-
Betreuung – Erziehung – Bildung, Fachbücher von Mirjam StaubDie Diskussion um die Betreuung von Schulkindern wird oft ahistorisch geführt. Doch erste Horte zur Betreuung, Erziehung und Bildung von Kindern gab es in der Schweiz bereits in den 1880er-Jahren. Diese pädagogischen Einrichtungen hatten zunächst den Anspruch, Schule und Familie zu ergänzen, nahmen aber bald fürsorgerischen Charakter an. Wie sie sich durchzusetzen begannen und welchen Wandlungen sie unterworfen waren, beleuchtet der vorliegende Band. Winterthur, Zürich und St. Gallen waren die ersten Städte in der Deutschschweiz, wo Horte für Schulkinder eingerichtet wurden. Entstanden als private Einrichtungen, gingen die Horte Mitte des 20. Jahrhunderts an die örtlichen Schulgemeinden über. In den Horten sollten vermeintlich gefährdete Kinder in der Zeit zwischen dem Unterrichtsende und dem Arbeitsschluss der Eltern beaufsichtigt und erzogen werden. Das damit verbundene pädagogische Handeln, die Ausbildung der Kinderhortleiterinnen und -leiter und die Zusammenarbeit der verschiedenen Akteure mussten erst erarbeitet werden. Die Prozesse der Institutionalisierung verliefen in den Städten unterschiedlich. Die Untersuchung geht ihnen von der Zeit der Gründung bis zur Kommunalisierung der Horte nach und wirft einen neuen Blick auf aktuelle Diskussionen um Betreuungsangebote für Schulkinder.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Formulierungshilfen Soziale Betreuung, Fachbücher von Stefanie HellmannDas Buch "Formulierungshilfen Soziale Betreuung" von Stefanie Hellmann bietet eine umfassende Unterstützung für Fachkräfte im Bereich der sozialen Betreuung. Es richtet sich an alle, die sich auf das neue Qualitätsprüfungsverfahren vorbereiten möchten. Mit 120 Seiten bietet es praxisnahe Formulierungshilfen, die es ermöglichen, die Qualität der Dokumentation zu verbessern und den Anforderungen der Prüfungen gerecht zu werden. Die klare Struktur und die verständliche Sprache machen es zu einem wertvollen Begleiter für die tägliche Arbeit. Die kartonierte Ausgabe ist robust und eignet sich ideal für den Einsatz in verschiedenen Bildungseinrichtungen oder in der Praxis. Dieses Buch ist ein unverzichtbares Werkzeug für alle, die in der sozialen Betreuung tätig sind und ihre Fachkompetenz erweitern möchten.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Inwieweit beeinflusst das Kreditrisiko die Entscheidungen von Banken und Kreditgebern bei der Kreditvergabe? Welche Maßnahmen können ergriffen werden, um das Kreditrisiko zu minimieren?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken und Kreditgebern, da sie sicherstellen müssen, dass sie ihr Geld zurückbekommen. Maßnahmen zur Minimierung des Kreditrisikos umfassen die Überprüfung der Kreditwürdigkeit der Kreditnehmer, die Festlegung angemessener Zinssätze und Sicherheiten sowie die Diversifizierung des Kreditportfolios. Es ist auch wichtig, regelmäßige Überwachung und Bewertung der Kreditnehmer durchzuführen, um potenzielle Risiken frühzeitig zu erkennen und zu managen. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage des Unternehmens und die Branche, in der es tätig ist. Eine schlechte Bonität, eine schwache wirtschaftliche Lage und eine volatile Branche erhöhen das Kreditrisiko eines Unternehmens. **
-
Wie können Unternehmen das Kreditrisiko minimieren, um Zahlungsausfälle zu vermeiden?
Unternehmen können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung ihrer Kunden durchführen. Zudem können sie kürzere Zahlungsfristen festlegen und regelmäßige Überwachung der Zahlungshistorie ihrer Kunden durchführen. Schließlich ist es wichtig, eine klare und transparente Kommunikation mit den Kunden zu pflegen, um mögliche Zahlungsschwierigkeiten frühzeitig zu erkennen und Lösungen zu finden. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen, sind die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Kredits. Eine schlechte Bonität erhöht das Risiko eines Kreditausfalls, während ein hoher Kreditbetrag und eine lange Laufzeit das Risiko ebenfalls erhöhen können. Es ist wichtig, diese Faktoren sorgfältig zu analysieren und zu bewerten, um das Kreditrisiko angemessen zu managen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.